
Perché la valutazione conta davvero quando chiedi un mutuo
Quando si compra casa con un finanziamento, la banca non “guarda” solo te: guarda soprattutto l’immobile. La ragione è semplice: l’abitazione diventa la garanzia reale del prestito. La valutazione dell’immobile serve a stimare il valore di mercato e a capire se, in caso di problemi, la garanzia sarebbe sufficiente a coprire il debito residuo. Da qui discende un punto pratico che spesso sorprende chi compra per la prima volta: anche se prezzo di acquisto e valore stimato non coincidono, per il mutuo conta soprattutto il valore stimato dal perito.
Come funziona la perizia: definizione, soggetti e tempi
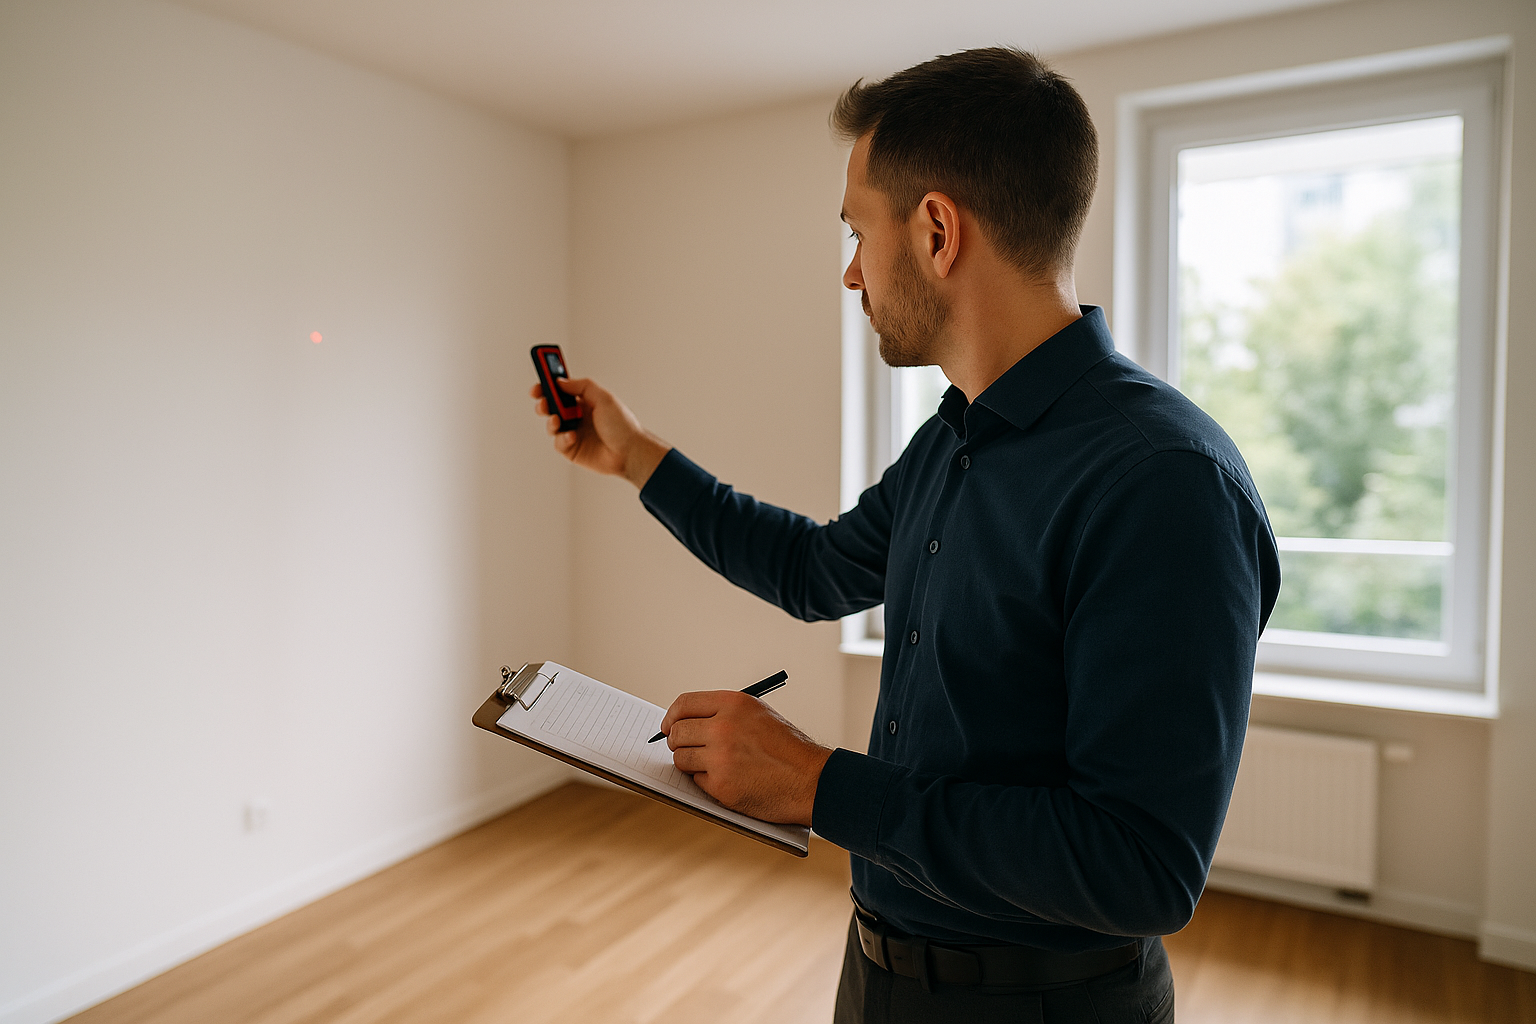
La perizia immobiliare è una stima tecnica redatta da un professionista incaricato dall’istituto di credito (o comunque accettato da esso) per determinare il valore dell’immobile e verificare alcuni aspetti documentali e di conformità. In pratica, il perito visita la casa, raccoglie dati (superficie, stato manutentivo, esposizione, piano, pertinenze), confronta i prezzi di immobili simili venduti in zona e applica criteri di stima coerenti con il mercato locale.
I tempi variano, ma in molti casi la perizia arriva dopo la raccolta dei documenti principali e prima della delibera definitiva. È uno snodo delicato: se la stima è più bassa del prezzo pattuito, il rapporto loan-to-value (LTV) cambia e la banca può ridurre l’importo finanziabile o chiedere garanzie aggiuntive.
Valore di mercato, prezzo di compravendita e valore catastale: differenze operative
Nel linguaggio comune “valore” è una parola sola, ma nel mutuo ne convivono almeno tre, con effetti diversi. Il valore di mercato è quanto l’immobile può ragionevolmente spuntare in una vendita tra parti informate e non forzate. Il prezzo di compravendita è quanto venditore e acquirente hanno concordato nel preliminare o nel rogito: può essere allineato al mercato, ma anche più alto (per urgenza, competizione, caratteristiche percepite) o più basso (per necessità del venditore, lavori importanti, tempi rapidi). Il valore catastale, invece, è un valore amministrativo usato spesso come base per alcune imposte: non è un indicatore affidabile del prezzo reale e raramente è quello che guida la banca nella stima.
Quanto incide la valutazione sull’importo del mutuo: LTV e margini reali
La maggior parte delle banche ragiona in termini di percentuale finanziabile rispetto al valore: l’LTV. Se, per esempio, un immobile viene stimato 200.000 euro e la banca finanzia fino all’80%, l’importo massimo teorico è 160.000 euro. Se però tu lo stai comprando a 220.000 euro, la differenza non è “un dettaglio”: significa che servono più risparmi per coprire anticipo e spese, oppure un mutuo con LTV più alto (spesso più selettivo e con condizioni differenti).
In pratica, la valutazione influisce su almeno quattro aspetti: importo erogabile, tasso (in alcuni casi), necessità di garanti o ulteriori garanzie, e sostenibilità del progetto complessivo (lavori, arredi, trasloco). Conviene quindi arrivare alla richiesta di mutuo con un’idea realistica del valore, non solo del prezzo richiesto.
Cosa può abbassare la stima: irregolarità, stato dell’immobile e “fattori invisibili”
Non è solo questione di metri quadri. Alcuni elementi possono ridurre la valutazione o rallentare la pratica. Uno dei più frequenti è la difformità urbanistica o catastale: modifiche interne non aggiornate, planimetrie non coerenti, ampliamenti non autorizzati. Anche la conformità degli impianti e lo stato manutentivo incidono: un appartamento che richiede interventi importanti viene spesso stimato con un correttivo al ribasso.
Ci sono poi fattori meno “visibili” ma concreti: la presenza di vincoli, l’accessibilità, la qualità del condominio, il contesto della micro-zona e la liquidità del mercato locale (quanto è facile rivendere). Perfino un piano molto basso su strada trafficata o una scarsa luminosità possono pesare, perché incidono sulla domanda e quindi sul valore.
Come prepararsi prima di fare un’offerta: controlli pratici e piccoli accorgimenti
Per ridurre sorprese, conviene fare alcune verifiche prima del preliminare, soprattutto se l’acquisto dipende dal mutuo. Non servono elenchi interminabili: bastano controlli mirati e documenti coerenti. In particolare, è utile:
- verificare che planimetria e stato di fatto coincidano, per evitare problemi di conformità;
- chiedere informazioni su spese condominiali, delibere lavori e eventuali contenziosi;
- valutare con realismo i lavori necessari, distinguendo tra estetica e interventi strutturali o impiantistici.
Un accorgimento spesso sottovalutato è inserire nel preliminare una clausola che leghi l’acquisto all’ottenimento del finanziamento, definendo tempi e condizioni. Non è una formalità: è un modo per gestire il rischio se la perizia dovesse risultare più bassa del previsto o se la banca chiedesse integrazioni.
Se la perizia è più bassa del prezzo: opzioni e negoziazione
Quando la stima non “regge” il prezzo concordato, le strade possibili sono poche ma concrete. La prima è rinegoziare il prezzo, usando la perizia come base di discussione: non è un verdetto assoluto, ma è un documento tecnico che spesso orienta la trattativa. La seconda è aumentare l’anticipo con risorse proprie, mantenendo il mutuo nei limiti dell’LTV. La terza è rimodulare l’operazione: ad esempio, rinviare lavori non essenziali o rivedere l’importo richiesto.
In alcuni casi si può chiedere un riesame della stima se emergono dati oggettivi non considerati (pertinenze, condizioni migliorative, comparabili più pertinenti), ma senza aspettarsi miracoli: la banca tende a privilegiare criteri prudenziali. Per approfondire i criteri generali di valutazione e i riferimenti del settore, può essere utile consultare le indicazioni dell’Associazione Bancaria Italiana.
Una valutazione ben compresa, e non subita, rende l’acquisto più lineare: aiuta a calibrare l’offerta, a stimare correttamente il capitale necessario e a evitare che una sorpresa in perizia faccia saltare tempi e accordi. Nel concreto, chi arriva preparato — documenti in ordine, aspettative realistiche e margini di manovra — negozia meglio e ottiene un mutuo più coerente con il valore reale della casa.
Le informazioni fornite hanno finalità informative e non costituiscono consulenza finanziaria, legale o tecnica; prima di assumere decisioni su mutui e compravendite è consigliabile rivolgersi a professionisti abilitati e verificare i dati con la banca e gli enti competenti.